My Finances - Bills Reminder
Nimtech TITalousVahvistettu
- 34.90K Arvostelut
- 4,8
- Lataukset
- 1 000 000+
- Hinta
- Free
Kuvakaappaukset
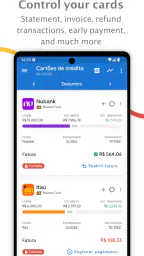
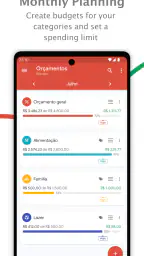
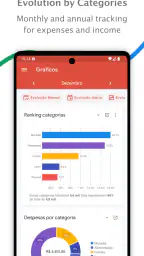
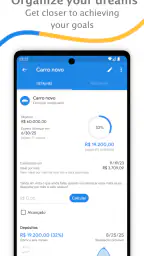
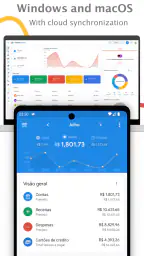
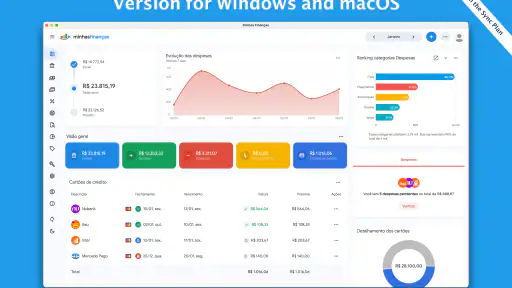
 Analyysin teki Appwesome
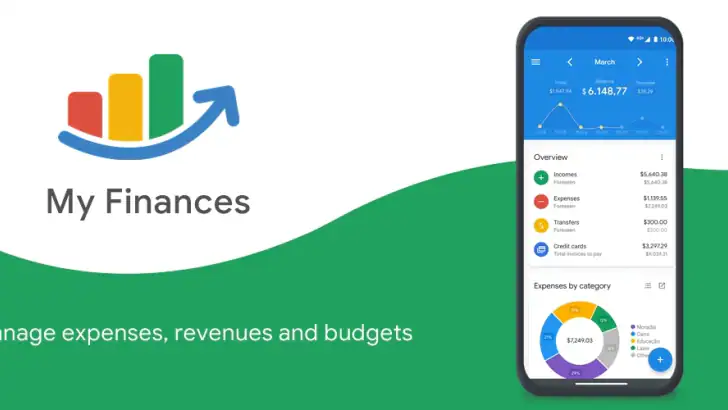
Kun arjen laskut osuvat eri päiville, pankkitilin saldo ei yksin kerro, paljonko rahaa on turvallista käyttää. My Finances - Bills Reminder auttaa hahmottamaan tulevia menoja ja pitämään eräpäivät mielessä. Minusta sen kiinnostavin puoli ei ole monimutkainen budjetointi, vaan se, että laskut saa koottua tarkasteltavaksi ennen kuin niistä tulee kiireellinen ongelma.
Tämä sopii parhaiten ihmiselle, joka haluaa nähdä pakolliset menot yhdessä paikassa mutta ei kaipaa kattavaa talousanalyysiä. Jos etsit pankkitileihin kytkeytyvää palvelua tai automaattisia kuluraportteja, kyseessä on todennäköisesti liian rajattu työkalu. Jos taas haluat luoda itsellesi säännöllisen tavan tarkistaa seuraavat maksut, yksinkertaisuus voi olla nimenomaan etu.
Nykyinen versio on ennen kaikkea arjen apuväline
My Finances - Bills Reminder on taloudenhallintasovellus, jonka idea on tehdä laskujen ja oman rahatilanteen seuraamisesta hieman rauhallisempaa. Asensin sen nimenomaan arjen näkökulmasta: en etsinyt monimutkaista sijoitustyökalua, vaan sovellusta, jonka avulla toistuvat menot, tulevat eräpäivät ja kuukauden kokonaisuus pysyvät paremmin mielessä. Ensivaikutelmani oli käytännöllinen. Se ei yritä tehdä talouden seurannasta näyttävää projektia, vaan keskittyy siihen, että käyttäjä näkee, mitä pitää maksaa ja millainen vaikutus sillä on omaan rahankäyttöön.
Sovellus kuuluu talouskategoriaan, ja sen on tehnyt Nimtech TI. Se on ollut saatavilla jo pitkään, sillä julkaisu ajoittuu vuoteen 2013, mutta käytössäni kokonaisuus tuntui ennen kaikkea arjen työkalulta eikä historialliselta kokeilulta. Nykyinen versio on 7.2.0, ja käyttö onnistuu Android-laitteella, jossa on vähintään Android 6.0. Tämä on hyvä huomioida, jos käytössä on vanha puhelin tai jos sovellusta suunnittelee toiselle perheenjäsenelle, jonka laite ei ole aivan uusi.
Mitä My Finances - Bills Reminder tekee käytännössä?
Ajatus on yksinkertainen: talouden kannalta tärkeät menot kirjataan yhteen paikkaan, jotta niitä ei tarvitse palauttaa mieleen sähköposteista, paperilapuista tai pankkisovelluksen tapahtumalistasta. Pankkisovellus näyttää yleensä jo tapahtuneen maksun. Tämä sovellus on hyödyllinen eri kohdassa ketjua: se auttaa muistamaan tulevan laskun ja hahmottamaan, mitä rahaa on jo käytännössä varattu ennen kuin kuukauden vapaa käyttöraha alkaa näyttää houkuttelevalta.
Minulle kiinnostavin käyttötapaus oli toistuvien laskujen järjestäminen. Vuokra, puhelin, vakuutus, suoratoistopalvelu ja muut kuukausittaiset kulut eivät yksittäin tunnu suurilta, mutta yhdessä ne muodostavat melko helposti kuukauden tärkeimmän menoerän. Kun ne ovat samassa näkymässä, oman tilanteen arviointi muuttuu vähemmän arvailuksi. Sovellus ei tietenkään maksa laskuja puolestani, mutta se vähentää sitä riskiä, että jokin tärkeä meno unohtuu kiireisen viikon aikana.
Toinen hyödyllinen tilanne on epäsäännöllinen lasku. Kaikki menot eivät tule kuukausittain, ja juuri siksi ne ovat hankalia muistaa. Vuosittainen vakuutus, puolivuosittainen maksu tai harvemmin toistuva jäsenyys voi tuntua yllätykseltä, vaikka sen ajankohta olisi ollut tiedossa. Tällaisessa käytössä kannattaa kirjata meno heti sen jälkeen, kun lasku on maksettu, eikä vasta silloin, kun seuraava eräpäivä alkaa lähestyä. Näin sovelluksesta tulee ennakoinnin väline eikä pelkkä muistilappu.
Muita luettavia juttuja
Arjen työnkulku, joka säästää muistamista
Oma suositukseni on aloittaa pienestä. En kirjaisi ensimmäisenä kaikkia mahdollisia ostoksia, sillä liian yksityiskohtainen syöttäminen voi tehdä sovelluksesta uuden velvollisuuden. Parempi lähtökohta on lisätä ensin kiinteät laskut ja sellaiset menot, joiden unohtamisella olisi oikeasti ikävä seuraus. Kun tämä runko on kunnossa, sovelluksen hyöty näkyy nopeasti: kuukauden pakolliset kulut eivät jää pelkästään muistin varaan.
Kun kuukausi vaihtuu, tarkistan tulevat menot ennen kuin teen isompia hankintoja. Tämä on pieni mutta tärkeä muutos omaan toimintatapaani. Aiemmin saatoin katsoa pankkitilin saldoa ja päätellä sen perusteella, että rahaa on riittävästi. Saldo ei kuitenkaan kerro, mitä siitä on jo varattu tuleviin laskuihin. Bills Reminder -tyyppisessä työkalussa olennaista ei ole vain tämänhetkinen saldo, vaan seuraavien maksujen vaikutus.
Paras hyöty syntyy, kun käytät sovellusta ennen rahankäyttöpäätöstä, et vasta laskun myöhästyttyä. Tämä kuulostaa itsestään selvältä, mutta juuri tässä kohtaa sovellus eroaa tavallisesta kalenterimuistutuksesta. Kalenteri voi ilmoittaa päivämäärän, kun taas taloussovelluksen yhteydessä muistutus liittyy omaan kokonaisuuteen: tuleva meno on osa kuukauden rahankäyttöä, ei irrallinen tapahtuma.
Käytännössä toimiva rutiini voi olla hyvin lyhyt: tarkistan listan esimerkiksi silloin, kun palkka tai muu säännöllinen tulo saapuu, ja uudelleen ennen suurta ostosta. Jos tulot vaihtelevat, vastaavan tarkistuksen voi tehdä aina, kun seuraava laskutusjakso alkaa. Olennaista ei ole avata sovellusta jatkuvasti, vaan tehdä siitä yksi selkeä tarkistuspiste, joka katkaisee hetken mielijohteesta tehdyn päätöksen.
Kenelle ilmainen käyttö riittää?
Sovellus on ladattavissa ilmaiseksi, mikä tekee kokeilemisesta helppoa. Käyttäjä voi siis arvioida oman työskentelytapansa ilman, että ensimmäinen päätös on taloudellinen sitoumus. Tämä on mielestäni sen selkein arvo: jos tarvitset vain paikan laskujen ja eräpäivien hahmottamiseen, voit aloittaa ilman ostosta ja katsoa, parantaako se omaa arkeasi.
Sovelluksen yhteydessä näkyy myös sovelluksen sisäisiä ostoja, joiden ilmoitettu vaihteluväli on 0,79–22,99 euroa, jos veloitus kulkee Playn kautta. Näitä summia ei pidä sekoittaa siihen, että peruskäytön aloittaminen on ilmaista. Käytännössä kannattaa ensin käyttää maksutonta osuutta riittävän pitkään ja arvioida vasta sen jälkeen, tuoko mahdollinen lisäarvo omaan tilanteeseen jotain konkreettista. En maksaisi lisästä vain siksi, että sovellus tuntuu hyödylliseltä; maksullinen arvo syntyy vasta, jos se poistaa juuri sellaisen rajoitteen, joka häiritsee omaa käyttöä.
Tässä on myös tärkeä ero tavalliseen muistutussovellukseen. Kalenteri on usein parempi, jos haluat muistuttaa itseäsi yhdestä kertaluonteisesta tehtävästä. Pankkisovellus on parempi, jos haluat tarkistaa toteutuneet maksut ja tilitapahtumat. My Finances - Bills Reminder sijoittuu näiden väliin: se on tarkoitettu tulevien talousvelvoitteiden järjestämiseen. Jos tarvitset vain yhden vuosittaisen ilmoituksen, kalenteri saattaa olla kevyempi ratkaisu. Jos taas haluat pitää laskut erillään päivittäisestä kalenterista, tämä lähestymistapa on selkeämpi.
Ennen mahdollista maksullista lisäystä kysyisin itseltäni, mikä nykyisessä käytössä tökkii. Jos tärkein tarve on vain muistaa laskut, ilmaisen aloituksen pitäisi kertoa, riittääkö perusrutiini. Jos jokin käytön rajoitus haittaa toistuvasti, lisämaksua kannattaa harkita vasta sen konkreettisen tarpeen perusteella. Näin päätös ei perustu siihen, että maksullinen vaihtoehto kuulostaa automaattisesti kattavammalta.
Millainen arki hyötyy eniten?
Yksin asuvalle sovellus voi olla hyödyllinen silloin, kun tulot tulevat kerran kuukaudessa mutta menot jakautuvat eri päiville. Kuukauden alussa saldo saattaa näyttää hyvältä, vaikka useampi lasku odottaa vielä maksamista. Tulevien menojen lista auttaa tekemään varovaisemman arvion siitä, paljonko rahaa on oikeasti käytettävissä.
Esimerkiksi kuun alussa tilillä voi olla juuri tullut palkka, ja samalla mielessä on kodin hankinta tai viikonloppumatka. Ennen päätöstä tarkistan ensin lähiviikkojen vuokran, vakuutuksen ja muut sovitut maksut. Jos niiden jälkeen käyttöön jäävä osuus näyttää pienemmältä kuin saldo antoi ymmärtää, hankintaa voi lykätä tai sen kokoa pienentää. Sovellus ei tee valintaa puolestani, mutta se tuo päätökseen olennaisen tiedon ennen kuin raha on jo käytetty.
Perheessä tai kimppakämpässä hyöty liittyy ennen kaikkea näkyvyyteen. Jos yksi henkilö hoitaa tiettyjä laskuja ja toinen muita, yhteinen sopimus siitä, mitä seurataan ja missä muodossa, voi vähentää epäselvyyksiä. En kuitenkaan pitäisi sovellusta automaattisesti yhteisen talouden täydellisenä ratkaisuna. Sen arvo riippuu siitä, miten kaikki osapuolet sopivat kirjaamisesta ja päivityksistä. Jos vain yksi ihminen ylläpitää tietoja, kokonaisuus voi jäädä helposti hänen muistinsa varaan.
Yhteiskäytössä sopisin ensin, kuka päivittää merkinnät ja milloin lasku merkitään maksetuksi. Muuten sama meno voi näyttää edelleen avoimelta sen jälkeen, kun toinen on jo hoitanut sen, tai muutos voi jäädä kirjaamatta. Jos kotitaloudessa tarvitaan yhtä aikaa usean ihmisen automaattista näkyvyyttä ja vastuunjakoa, kannattaa vertailla myös ratkaisuja, jotka on suunniteltu nimenomaan yhteiseen budjetointiin. Tämä sovellus toimii paremmin, kun työnjako on sovittu ihmisten kesken.
Opiskelijalle tai ensimmäiseen omaan kotiin muuttavalle sovellus voi olla hyvä tapa opetella kiinteiden menojen rakennetta. Tällöin tärkeintä ei ole seurata jokaista kahvikupillista, vaan ymmärtää, kuinka suuri osa kuukausirahasta kuluu ennen vapaaehtoisia ostoksia. Myös epäsäännöllisten laskujen lisääminen kannattaa ottaa tavaksi heti alussa, koska juuri ne aiheuttavat usein suurimmat yllätykset pienessä budjetissa.
Toisaalta sovellus ei ole oikea valinta kaikille. Jos haluat automaattisen yhteyden pankkitileihin, laajan budjetointijärjestelmän, sijoitusten seurannan tai yksityiskohtaisen kulutustilaston, tarvitset todennäköisesti monipuolisemman talouspalvelun. En käyttäisi tätä yksin yrityksen kirjanpitoon tai tilanteessa, jossa useiden tilien, valuuttojen ja käyttäjien pitää päivittyä automaattisesti. Sen vahvuus on rajattu ja ymmärrettävä käyttötapa, ei koko taloudenhallinnan korvaaminen.
Kolme tapaa saada sovelluksesta enemmän irti
Ensimmäinen käytännön vinkki on erottaa kiinteät ja vaihtelevat menot toisistaan. Kiinteisiin menoihin kuuluvat esimerkiksi vuokra ja sopimusperusteiset maksut. Vaihteleviin menoihin voi kuulua sähkölasku tai muu meno, jonka määrä muuttuu. Näin et tuudittaudu väärään tarkkuuteen. Kiinteän menon kohdalla tiedät yleensä, mitä on tulossa, mutta vaihtelevan menon kohdalla kannattaa jättää budjettiin pieni jousto.
Toinen vinkki on käyttää eräpäivää suunnittelupisteenä eikä vain hälytyksenä. Tarkista tulevat maksut muutamaa päivää ennen kuukauden suurimpia ostoksia. Jos useita laskuja osuu samaan ajanjaksoon, päätös siirtää hankintaa ei tunnu enää pelkältä säästämiseltä, vaan perustuu näkyvään tilanteeseen. Tämä on sovelluksen vähemmän ilmeinen hyöty: se voi muuttaa rahankäytön ajoitusta, ei vain muistuttaa maksusta.
Kolmas vinkki liittyy tietojen ylläpitoon. Kun sopimus vaihtuu, summa muuttuu tai laskutusväli muuttuu, päivitä tieto heti. Vanhentunut merkintä on talousasioissa pahempi kuin puuttuva merkintä, koska se voi antaa väärän turvallisuuden tunteen. Itse tekisin kuukauden alussa nopean tarkistuksen ja poistaisin tai muuttaisin sellaiset merkinnät, jotka eivät enää vastaa todellisuutta.
Neljäs hyödyllinen oivallus on käyttää sovellusta muuton tai uuden sopimuksen yhteydessä. Kun koti, puhelinliittymä, vakuutus tai muu säännöllinen meno muuttuu, laskujen kokonaisuus kannattaa rakentaa uudelleen. Tällöin sovellus toimii eräänlaisena tarkistuslistana: mitä maksuja syntyy, milloin ne erääntyvät ja miten ne vaikuttavat ensimmäiseen täyteen kuukauteen. Tämä on paljon käytännöllisempää kuin yrittää muistaa kaiken vasta ensimmäisen laskun saapuessa.
Jos menon määrä vaihtelee, kirjaisin sen mielessäni ennusteeksi enkä lupauksena tarkasta loppusummasta. Esimerkiksi sähkölaskun kohdalla edellisen laskun summa voi auttaa hahmottamaan suuruusluokkaa, mutta se ei takaa seuraavan laskun määrää. Jätä siksi omaan arvioon liikkumavaraa ja tarkista lopullinen lasku erikseen. Näin sovellus auttaa suunnittelussa ilman, että sen merkintä alkaa tuntua pankkitilin saldon kaltaiselta varmalta tiedolta.
Missä käytössä tulee vastaan rajoja?
Ensimmäinen rajoite on se, että tällainen järjestelmä vaatii käyttäjältä kurinalaisuutta. Jos laskuja ei lisätä, muuttuneita summia ei korjata tai maksettuja asioita ei käsitellä omalla sovitulla tavalla, näkymä vanhenee. Sovellus ei voi päätellä käyttäjän taloudellisia suunnitelmia pelkästä tilisaldosta. Tämä ei ole vika juuri tässä sovelluksessa, mutta se on tärkeä huomio ennen käyttöönottoa.
Kannattaa myös miettiä, mistä lähteestä tarkistat lopullisen maksutilanteen. Sovelluksen oma merkintä on käyttäjän ylläpitämä suunnitteluväline, joten laskuttajan ilmoitus ja pankkitilin tapahtumat ovat edelleen tarpeen maksun summan ja toteutumisen varmistamiseen. Käytännössä tämä tarkoittaa pientä kaksivaiheista rutiinia: sovellus auttaa muistamaan, pankki tai lasku vahvistaa, mitä todella tapahtui. Jos haluat kaiken päivittyvän ilman omaa tarkistusta, tämä käsin ylläpidettävä toimintatapa voi tuntua työläältä.
Toinen rajoite liittyy odotuksiin. Jos haet automaattista talousvalmentajaa, joka kertoo mihin rahasi katosivat ja ehdottaa säästökohteita, tämä ei todennäköisesti tunnu riittävältä. Myös henkilö, jolla on paljon sijoituksia, useita tilejä tai monimutkainen yritystalouden rakenne, saattaa saada enemmän hyötyä laajasta taloushallinnon palvelusta. Tämän sovelluksen idea on pitää laskut hallinnassa, ei rakentaa täydellistä talousanalyysiä.
Kolmas huomio koskee maksullista arvoa. Koska sovelluksen voi aloittaa ilmaiseksi ja Playn kautta veloitettavat sovelluksen sisäiset ostot sijoittuvat ilmoitettuun hintahaarukkaan, en pitäisi maksamista automaattisena jatkovaiheena. Ensin kannattaa selvittää, käytätkö muistutuksia ja tulevien menojen näkymää oikeasti viikoittain tai kuukausittain. Jos käyttö jää satunnaiseksi, maksuton ratkaisu tai tavallinen kalenteri voi olla järkevämpi. Jos taas sovellus estää toistuvasti unohtuneita laskuja ja auttaa ajoittamaan menoja, pieni maksu voi olla perusteltu omaan tarpeeseen.
Myös käyttöjärjestelmä kannattaa tarkistaa ennen asennusta. Vähimmäisvaatimus on Android 6.0, joten suurin osa yhteensopivista laitteista pääsee alkuun, mutta erittäin vanha puhelin voi jäädä ulkopuolelle. Ikärajoitus on PEGI 3, mikä kertoo sovelluksen soveltuvan yleiseen käyttöön eikä sen olevan suunnattu vain aikuisille talousammattilaisille. Käytännössä talousasioiden ymmärtäminen ja sovelluksen vastuullinen käyttö ovat silti käyttäjän tehtäviä.
Pitkä kehityskaari ja käytön jatkuvuus
Sovellus on julkaistu vuonna 2013, ja nykyinen versio on 7.2.0. Nämä kertovat pitkästä elinkaaresta ja nykyisestä versionumerosta, mutta eivät yksinään kerro, millaisia yksittäisiä ominaisuusmuutoksia eri päivityksissä on tehty. En siksi päättele numeroista, että tietty toiminto olisi lisätty tai että käyttöliittymä olisi muuttunut tietyllä tavalla. Minulle olennaista on arvioida nykyistä käyttötapaa: pystyykö laskuja järjestämään niin, että ylläpidosta tulee realistinen osa omaa kuukausirutiinia?
Jos olet käyttänyt sovellusta aiemmin, version vaihtuminen voi olla hyvä syy tarkistaa omat vanhat merkinnät ja rutiinit, mutta en lähtisi muuttamaan toimivaa järjestelmää pelkän versionumeron perusteella. Tarkista ensin, ovatko summat, laskutusvälit ja eräpäivät yhä ajan tasalla. Uudelle käyttäjälle pitkä historia voi olla rohkaiseva taustatieto, mutta se ei korvaa käytännön kokeilua: tärkeintä on selvittää, sopiiko manuaalinen laskujen seuranta omaan tapaan hoitaa rahaa.
Arjessa sovelluksen jatkuvuutta kannattaa arvioida myös sen mukaan, mitä tapahtuu oman talouden muuttuessa. Muutto, uusi työ tai vaihtuva laskutuskausi muuttaa listaa, vaikka sovelluksen perusidea pysyisi samana. Säännöllinen tarkistus on tärkeämpi kuin se, että kaikki kirjataan kerralla täydellisiksi. Minusta paras järjestelmä on sellainen, jonka käyttäjä jaksaa päivittää myös kiireisenä kuukautena.
Arvostelu, suosio ja oma johtopäätökseni
Sovelluksen saama keskiarvo on 4,8, ja arvioita on kertynyt noin 122 tuhatta. Asennuksia on yli miljoona, joten kyse ei ole aivan marginaalisesta työkalusta. Nämä luvut eivät yksin ratkaise sitä, sopiiko sovellus minulle tai sinulle, mutta ne kertovat, että laskujen ja oman talouden seurannalle on selvästi paljon käyttöä. Arvosteluja kannattaa silti tulkita oman tarpeen kautta: hyvä muistutinsovellus ei korvaa pankkia, budjetointia tai yhteistä taloussuunnitelmaa.
Ikärajaltaan PEGI 3 -luokiteltu sovellus on suunnattu yleiseen käyttöön, mutta varsinainen hyöty syntyy vasta, kun käyttäjällä on laskuja ja rutiineja, joita hän haluaa seurata. Nimtech TI:n tekemä sovellus ei ole automaattinen ratkaisu velkoihin tai niukkaan budjettiin; se auttaa järjestämään tietoa, jonka perusteella päätökset tehdään. Tämä ero on hyvä pitää mielessä, jotta odotukset pysyvät sopivina.
Minusta My Finances - Bills Reminder toimii parhaiten henkilölle, joka haluaa yksinkertaisen talousrutiinin. Se on erityisen järkevä valinta, jos laskut unohtuvat helposti, tulot ja menot osuvat eri ajankohtiin tai haluat erottaa tulevat velvoitteet pankkitilin tämänhetkisestä saldosta. Sen sijaan jättäisin sen väliin, jos odotan automaattista pankkidatan tuontia, laajoja raportteja tai koko talouden keskitettyä hallintaa.
Oma suositukseni on aloittaa maksutta ja rakentaa järjestelmä vain tärkeimmistä laskuista. Älä lisää kaikkea mahdollista ensimmäisenä päivänä. Lisää ensin asuminen, vakuutukset, viestintä, lainat ja muut menot, joiden unohtaminen vaikuttaa nopeasti arkeen. Käytä sovellusta yhden tai kahden laskutusjakson ajan ja katso, muuttuuko oma päätöksentekosi. Jos huomaat tarkistavasi tulevat menot ennen suurempia ostoksia, sovellus tekee jo jotain arvokasta.
Lopullinen tuomioni on myönteinen, mutta rajattu. Tämä on hyvä talouden muistamisen ja tulevien laskujen järjestämisen apuväline, ei täydellinen taloushallinto. Ilmainen aloitus pienentää kokeilemisen kynnystä, ja mahdolliset Playn kautta veloitettavat ostot kannattaa arvioida vasta todellisen käytön jälkeen. Minä suosittelisin sitä ystävälle, joka tarvitsee selkeän laskurutiinin ja haluaa vähentää talousasioiden muistikuormaa. Jos taas haluat analysoida jokaista kulutustapahtumaa tai hallita sijoituksia samassa paikassa, valitsisin toisenlaisen sovelluksen.
Kohokohdat
- Selkeä käyttöliittymä helpottaa laskujen nopeaa lisäämistä.
- Toistuvat laskut voi automatisoida
- joten uusia merkintöjä tarvitaan vähemmän.
- Eräpäivämuistutukset auttavat välttämään myöhästyneitä maksuja.
- Laskuja voi luokitella
- mikä tekee kulujen seurannasta järjestelmällisempää.
- Sopii hyvin henkilökohtaisten kuukausittaisten menojen hallintaan.
Rajoitukset
- Sovellus ei maksa laskuja automaattisesti puolestasi.
- Laajat taloushallinnon ominaisuudet voivat puuttua aktiivisilta budjetoijilta.
- Tietojen syöttäminen käsin voi tuntua työläältä aloituksen yhteydessä.
- Muistutusten toiminta riippuu puhelimen ilmoitusasetuksista.
- Ilmainen versio saattaa rajoittaa joitakin ominaisuuksia tai sisältää mainoksia.
Usein kysytyt kysymykset
01Mikä My Finances - Bills Reminder -sovellus on ja kenelle se sopii?
My Finances - Bills Reminder on taloudenhallintasovellus, jonka avulla voit seurata laskuja, eräpäiviä ja toistuvia maksuja yhdessä paikassa. Se sopii erityisesti käyttäjille, jotka haluavat vähentää unohtuneiden laskujen riskiä ja saada paremman kokonaiskuvan kuukausittaisista menoistaan. Sovellus on hyödyllinen sekä yksityishenkilöille että perheille, jotka hallitsevat useita samanaikaisia maksuja.
02Voiko sovelluksella asettaa muistutuksia laskujen eräpäivistä?
Kyllä, sovelluksen keskeinen toiminto on laskujen ja maksujen muistuttaminen ennen eräpäivää. Käyttäjä voi yleensä lisätä laskulle summan, eräpäivän, nimen ja toistuvuuden sekä määrittää, milloin ilmoitus näytetään. Muistutukset auttavat esimerkiksi vuokran, sähkölaskun, puhelinliittymän ja tilausten seuraamisessa, mutta ilmoitusten toiminta riippuu myös laitteen käyttöoikeuksista ja asetuksista.
03Onko My Finances - Bills Reminder turvallinen käyttää taloustietojen kanssa?
Sovellukseen kannattaa tallentaa vain sellaisia tietoja, joita todella tarvitset laskujen seurantaan. Älä lisää pankkitunnuksia, korttinumeroita, salasanoja tai muita erittäin arkaluonteisia tietoja, ellei sovelluksen tietosuojakäytännössä selvästi kerrota niiden suojauksesta. Ennen lataamista on hyvä tarkistaa sovelluksen pyytämät käyttöoikeudet, tietojen säilytystapa ja se, jaetaanko tietoja kolmansille osapuolille.
04Maksaako My Finances - Bills Reminder rahaa tai sisältääkö se mainoksia?
Sovelluksen hinnoittelu voi vaihdella käyttöjärjestelmän, alueen ja kehittäjän päivitysten mukaan. Perusversion voi olla mahdollista ladata maksutta, mutta lisäominaisuudet, mainokseton käyttö tai laajemmat talousraportit saattavat edellyttää sovelluksen sisäistä ostosta tai tilausta. Tarkista ajantasainen hinta Google Play -kaupasta tai App Storesta ennen lataamista ja tutustu mahdollisiin automaattisesti uusiutuviin tilauksiin.
05Voiko sovellusta käyttää ilman pankkitilin yhdistämistä?
My Finances - Bills Reminder on ensisijaisesti laskujen ja maksujen manuaaliseen seurantaan tarkoitettu työkalu, joten pankkitilin yhdistäminen ei yleensä ole välttämätöntä perustoimintojen käyttämiseksi. Voit lisätä laskut itse ja merkitä ne maksetuiksi, kun olet hoitanut ne. Tämä tarjoaa paremman yksityisyyden, mutta vaatii käyttäjältä säännöllistä tietojen päivittämistä, jotta muistutukset ja talouden kokonaiskuva pysyvät ajan tasalla.
My Finances - Bills Reminder muilla kielillä


